
SK실트론 품는 두산, 성장 기대에 5.81% 상승
핵심 요약
두산이 SK실트론 인수에 따른 성장 기대 속에 5.81% 상승한 123만8000원으로 마감했다. SK가 보유한 지분 70.6%의 인수 가격은 2조3000억원이며 2031년 매출 목표는 3조원이다. 최태원 회장의 잔여 지분 29.4%도 협상 중이며 전체 자기자본 가치는 약 3조3000억원으로 추산된다.
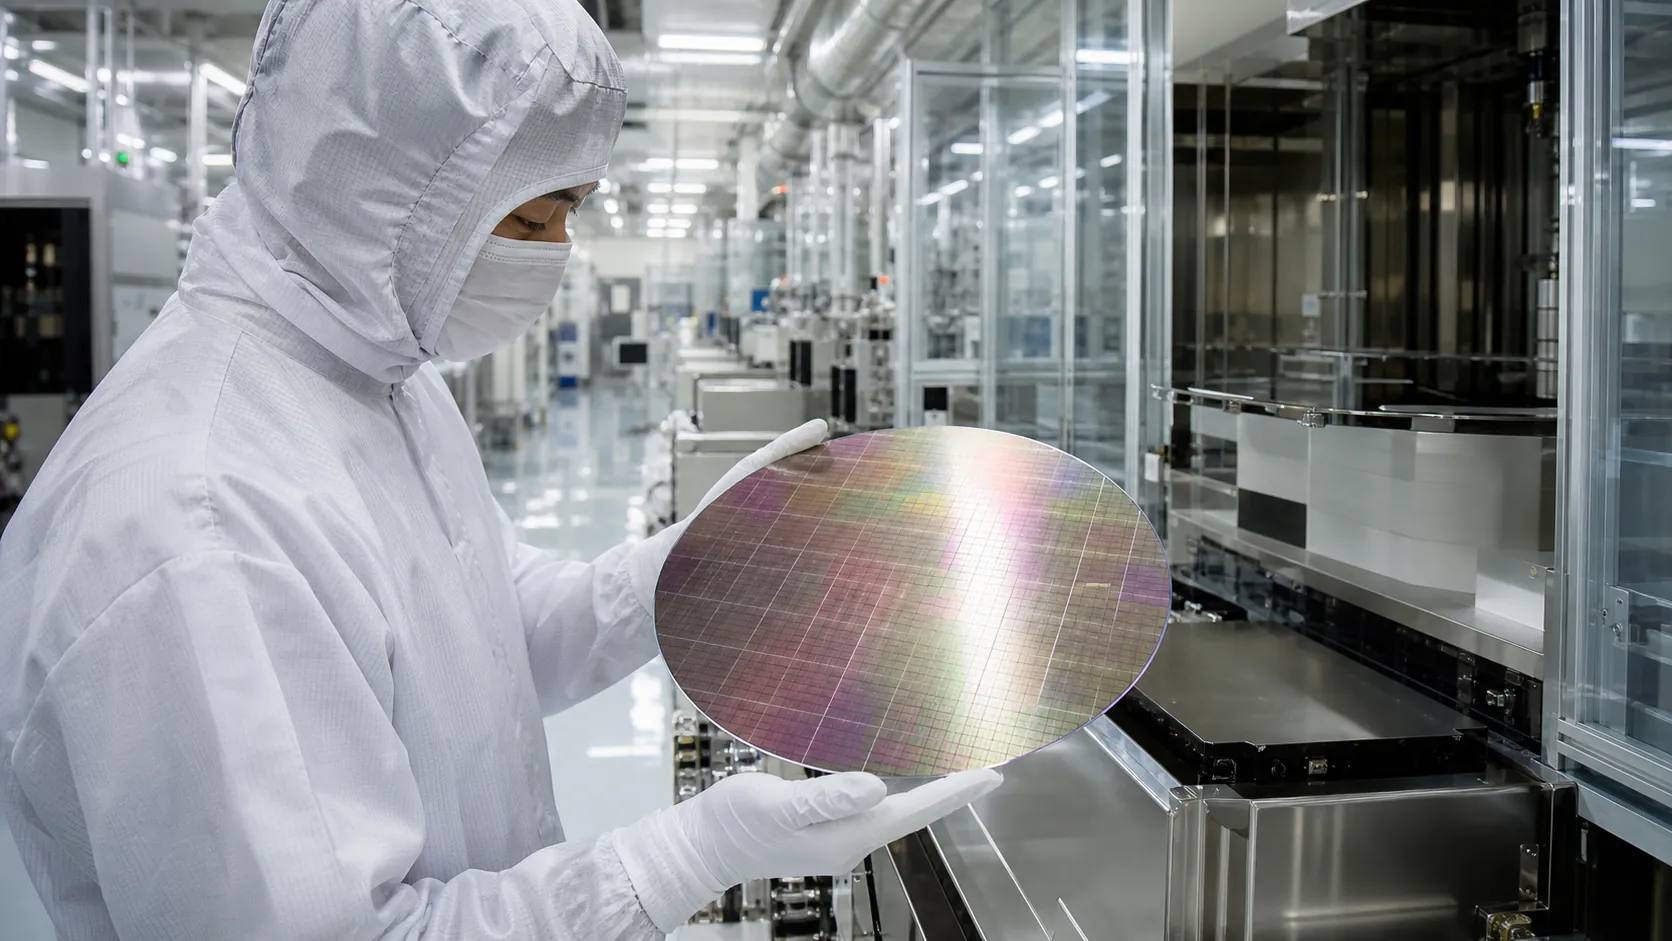
3일 코스피지수가 하락세로 거래를 마친 가운데 SK실트론 인수를 추진하는 두산 주가는 전 거래일보다 5.81% 오른 123만8000원에 마감했다. 대형 인수로 핵심 수익 기반을 확대할 수 있다는 기대와 목표주가 상향 조정이 맞물리면서 전반적인 증시 약세 속에서도 두산에 매수세가 유입됐다.
두산은 지난주 금요일 SK가 보유한 SK실트론 지분 70.6%를 2조3000억원에 사들이는 주식매매계약 체결 사실을 공개했다. 두산은 인수 이후 SK실트론을 별도로 상장하지 않고 그룹의 핵심 수익 기반으로 육성한다는 계획이며, 2031년까지 매출 3조원을 달성한다는 목표도 제시했다.
유진투자증권은 SK실트론 인수가 두산 실적에 미칠 효과를 추정치에 반영해 목표주가를 기존보다 10만원 높인 268만원으로 조정했다. 상향 폭은 3.9%이며 투자의견은 ‘매수’를 유지했다. 이번 거래가 두산의 향후 실적과 기업가치에 기여할 가능성을 반영한 조정이다.
두산은 최태원 회장이 보유한 SK실트론 잔여 지분 29.4%의 가격과 인수 시기도 협상 중인 것으로 파악됐다. 70.6% 지분 거래와 동일한 가치평가 기준을 잔여 지분에 적용해 전량 인수한다고 가정하면 SK실트론의 전체 자기자본 가치는 약 3조3000억원으로 추산된다. 잔여 지분 협상 결과는 두산의 최종 지분율과 전체 인수 규모를 결정할 핵심 변수로 남아 있다.