
유휴토지 과세 높이고 공공주택 공급 혜택 확대
핵심 요약
비사업용 토지의 종부세 최고세율이 과세표준 45억원 초과 구간에서 4%로 오른다. 양도 단계의 중과세율은 20%포인트로 확대되고 장기보유특별공제는 배제된다. 공공주택용 토지의 양도세 감면율은 15%로 높아지고 종부세 합산배제 범위도 넓어진다.
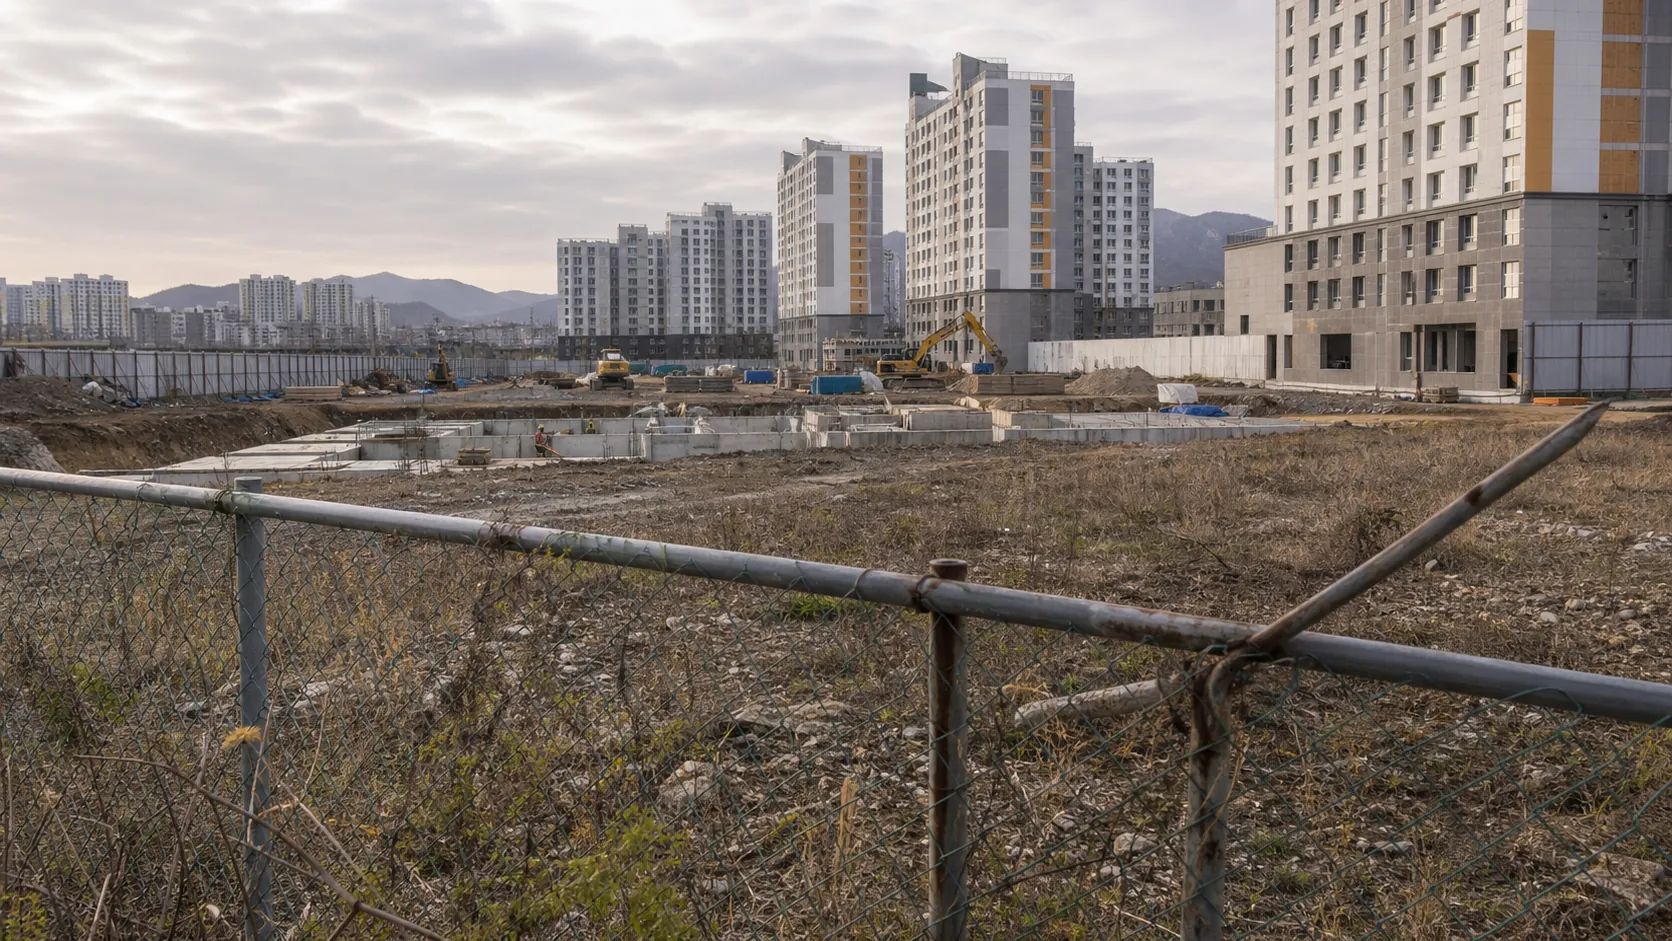
정부가 생산활동과 무관하게 보유한 비사업용 토지의 보유·양도 단계 세 부담을 함께 높인다. 종합합산 토지의 종합부동산세 최고세율은 현행 3%에서 4%로 인상된다. 개인과 법인이 해당 토지를 처분할 때 적용받는 소득세·법인세 중과세율도 10%포인트에서 20%포인트로 확대된다.
종부세 최고세율 4%는 과세표준 45억원 초과 구간에 적용되며, 45억원 이하 구간의 세율은 현행 1∼2%로 유지된다. 개인이 비사업용 토지를 양도할 때 받을 수 있었던 최대 30%의 장기보유특별공제는 전면 배제된다. 과세 강화 조치는 시장 충격을 줄이기 위한 1년의 유예기간을 거쳐 2028년부터 시행된다.
재정경제부가 3일 발표한 2026년 세제개편안은 유휴 토지에 대한 부담을 높이는 동시에 주택 공급에 활용되는 토지에는 세제 지원을 늘리는 구조로 마련됐다. 공공주택건설사업자에게 토지를 양도할 때 적용하는 양도소득세 감면율은 10%에서 15%로 오른다. 이 특례의 적용 기한도 2028년 12월 31일까지 1년 연장된다.
주택 건설업자가 주택 건설용으로 취득한 토지에 대한 종부세 합산배제 범위도 확대된다. 기존에는 종합합산 과세대상 가운데 주택 신축용 토지만 혜택을 받았지만, 앞으로는 상업용 건물 부속토지 등 기업의 경제·생산활동에 쓰이는 별도합산 토지도 취득 후 5년간 합산 대상에서 제외된다. 비사업용 토지의 투기 수요를 억제하고 시장에 나온 토지가 주택 공급으로 이어지도록 유도하려는 개편이다.